Immobilienverkauf Schritt für Schritt erklärt
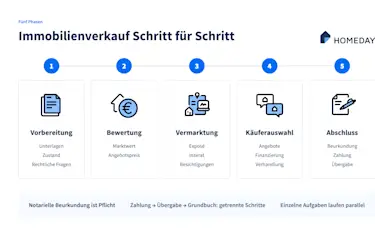
Ein strukturierter Ablauf hilft, Unterlagen, Preis, Vermarktung und Vertragsabschluss sinnvoll aufeinander abzustimmen. Die fünf Phasen reichen von der Vorbereitung bis zur Übergabe.
Ein Immobilienverkauf lässt sich in fünf Phasen gliedern: vorbereiten, Wert und Angebotspreis festlegen, vermarkten, Käufer:innen auswählen und verhandeln sowie den Verkauf notariell abwickeln. Die Reihenfolge schafft Übersicht, auch wenn einzelne Aufgaben parallel laufen können.
Nach der Vermarktung zählen nicht nur Kaufpreisangebote. Verkäufer:innen sollten die Finanzierung, die gewünschte Vertragsgestaltung, mögliche Bedingungen und den vorgesehenen Zeitplan vergleichen. Erst wenn die wirtschaftlichen und rechtlichen Eckpunkte geklärt sind, sollte ein Vertragsentwurf vorbereitet werden.
Die notarielle Beurkundung ist bei Grundstücks- und Immobilienkaufverträgen grundsätzlich erforderlich. Kaufpreiszahlung, Besitzübergabe mit Schlüsselübergabe und Eigentumsumschreibung im Grundbuch sind davon getrennte Schritte, die zeitlich nacheinander erfolgen können.
Die folgende Übersicht zeigt die fünf Phasen eines Immobilienverkaufs mit Aufgaben, Beteiligten und dem jeweiligen Ergebnis.
Phase | Kernaufgaben | Beteiligte | Typische Dauer | Ergebnis der Phase |
|---|
1. Vorbereitung | Unterlagen beschaffen, Zustand erfassen, rechtliche Punkte klären | Verkäufer:in, Grundbuchamt, Bauamt, Verwaltung, Energieberater:in | 2–6 Wochen | Vollständige Objektakte |
2. Bewertung und Positionierung | Marktwert einschätzen, Angebotspreis begründen | Verkäufer:in, Bewertung/Makler:in, ggf. Gutachter:in | 1–2 Wochen | Dokumentierte Preisstrategie |
3. Vermarktung | Exposé, Fotos, Inserat, Anfragen und Besichtigungen | Verkäufer:in, Makler:in, Fotograf:in | 4–12 Wochen | Qualifizierte Kaufinteressent:innen |
4. Käuferauswahl und Verhandlung | Angebote, Finanzierungsnachweise und Bedingungen vergleichen | Verkäufer:in, Käufer:innen, Banken | 2–4 Wochen | Einigung über Preis und Eckpunkte |
5. Abschluss und Übergabe | Vertragsentwurf prüfen, Beurkundung, Kaufpreiszahlung, Übergabe | Notariat, Banken, Verkäufer:in, Käufer:innen | 6–12 Wochen bis zur Kaufpreiszahlung | Besitzübergang; Eigentumsumschreibung folgt im Grundbuch |
Dauerangaben sind Richtwerte für einen Verkauf ohne Sonderfälle. Bitte vor Veröffentlichung durch Homeday-Prozessdaten ersetzen – das ist der Teil, den kein Wettbewerber kopieren kann.
Wie bereite ich den Immobilienverkauf vor?
Die wichtigste Vorbereitung besteht darin, die Objektunterlagen vollständig zusammenzustellen, den Zustand der Immobilie realistisch zu erfassen und eine belastbare Grundlage für die Preisfindung zu schaffen. Je besser Flächen, Ausstattung, Modernisierungen, Belastungen und laufende Kosten dokumentiert sind, desto nachvollziehbarer lässt sich die Immobilie präsentieren.
Verkaufsunterlagen: Quelle, Dauer, Kosten
Unterlage | Erforderlich für | Zuständige Stelle | Typische Bearbeitungszeit | Kosten (Richtwert) |
|---|
Grundbuchauszug | Alle Objekte | Grundbuchamt beim Amtsgericht | 3 Tage bis 2 Wochen | 10 € einfache Abschrift, 20 € beglaubigt (GNotKG) |
Flurkarte / amtlicher Lageplan | Haus und Grundstück | Katasteramt, Vermessungsamt | 1 Tag bis 2 Wochen | rund 15–60 €, kommunal unterschiedlich |
Baugenehmigung, Bauzeichnungen, Grundrisse | Haus und Wohnung | Bauamt, Bauaktenarchiv | 2–6 Wochen | rund 20–150 €, kommunal unterschiedlich |
Wohnflächenberechnung | Alle Objekte | Architekt:in, Bauamtsunterlagen | 1–3 Wochen | rund 100–500 € bei Neuberechnung |
Energieausweis | Verkauf und Vermietung, Pflicht | Ausstellungsberechtigte Person nach GModG | 3–10 Werktage | 50–250 € Verbrauchsausweis, 300–600 € Bedarfsausweis (EFH) |
Teilungserklärung und Aufteilungsplan | Eigentumswohnung | Grundbuchamt, WEG-Verwaltung | 1–3 Wochen | rund 10–50 € |
Beschlusssammlung und Protokolle der letzten 3 Jahre | Eigentumswohnung | WEG-Verwaltung | 1–3 Wochen | 0–100 €, je Verwaltervertrag |
Wirtschaftsplan, Jahresabrechnung, Rücklagenstand | Eigentumswohnung | WEG-Verwaltung | 1–3 Wochen | 0–100 €, je Verwaltervertrag |
Mietvertrag, Nachträge, Kautionsnachweis | Vermietete Immobilie | Eigene Unterlagen | sofort | keine |
Nebenkostenabrechnungen der letzten 2 Jahre | Vermietete Immobilie | Eigene Unterlagen, Verwaltung | sofort bis 2 Wochen | keine |
Nachweise zu Sanierungen und Modernisierungen | Wertargumentation | Eigene Unterlagen, Handwerksbetriebe | sofort bis 4 Wochen | keine |
Grundsteuerbescheid | Kostentransparenz für Käufer:innen | Eigene Unterlagen, Finanzamt | sofort bis 2 Wochen | keine |
Löschungsunterlagen für Grundschulden | Objekte mit eingetragener Grundschuld | Finanzierende Bank | 2–6 Wochen | Notar- und Grundbuchkosten der Löschung |
Bearbeitungszeiten und Gebühren sind Richtwerte; sie unterscheiden sich je Kommune, Amt und Verwaltung. Rechtsstand 09/2026.
Steuerliche Aspekte beim Immobilienverkauf
Ein Gewinn aus einem privaten Immobilienverkauf kann steuerlich relevant sein, wenn zwischen Anschaffung und Verkauf nicht mehr als zehn Jahre liegen. Ob tatsächlich Einkommensteuer anfällt, hängt jedoch von mehreren Umständen ab, insbesondere von der Nutzung der Immobilie, dem Anschaffungszeitpunkt, den Kosten und möglichen gesetzlichen Ausnahmen.
Bei selbstgenutzten Immobilien kann eine Ausnahme greifen, wenn die Immobilie durchgehend zwischen Anschaffung oder Fertigstellung und Verkauf zu eigenen Wohnzwecken genutzt wurde. Sie kann auch greifen, wenn die Eigennutzung im Verkaufsjahr sowie in den zwei vorangegangenen Kalenderjahren vorlag. Diese Regel ist nicht mit einer pauschalen Mindestwohndauer in Monaten gleichzusetzen.
Bei vermieteten, zeitweise vermieteten, teilvermieteten oder betrieblich genutzten Immobilien ist die Einordnung oft komplexer. Auch Erbschaften, Schenkungen, Trennungen, gemischte Nutzung sowie nachträgliche Baumaßnahmen können für die steuerliche Beurteilung bedeutsam sein. Deshalb lässt sich Steuerfreiheit ohne Prüfung des konkreten Sachverhalts nicht verlässlich zusagen.
Für eine fachliche Prüfung sollten Verkäufer:innen Erwerbsunterlagen, Kaufnebenkosten, Nachweise zu Modernisierungen, Angaben zur Nutzung und die geplanten Verkaufsdaten geordnet bereithalten. Steuerberater:innen oder andere hierfür qualifizierte Stellen können anhand dieser Informationen beurteilen, ob und in welchem Umfang ein privates Veräußerungsgeschäft vorliegen kann.
Steuerliche Einordnung nach § 23 EStG
Konstellation | Zeitliche Voraussetzung | Steuerlich relevant? | Hinweis |
|---|
Durchgehend selbst genutzt seit Anschaffung oder Fertigstellung | Keine Mindesthaltedauer | In der Regel nein | Ausnahme für eigene Wohnzwecke nach § 23 Abs. 1 Nr. 1 Satz 3 EStG |
Selbst genutzt im Verkaufsjahr und in den beiden vorangegangenen Kalenderjahren | Zusammenhängender Zeitraum über zwei Jahreswechsel | In der Regel nein | Keine Mindestwohndauer in Monaten; maßgeblich sind die Kalenderjahre |
Vermietet, Anschaffung vor mehr als zehn Jahren | Mehr als 10 Jahre zwischen den notariellen Verträgen | Nein | Fristbeginn und Fristende richten sich nach den obligatorischen Verträgen |
Vermietet, Anschaffung innerhalb der letzten zehn Jahre | Bis 10 Jahre | Ja, Gewinn ist zu prüfen | Gewinn erhöht sich um die in Anspruch genommene AfA |
Geerbte oder geschenkte Immobilie | Frist des Rechtsvorgängers zählt weiter | Abhängig vom Anschaffungsdatum des Rechtsvorgängers | Unentgeltlicher Erwerb startet keine neue Zehnjahresfrist |
Teilweise vermietet oder gemischt genutzt | Einzelfallprüfung | Anteilige Prüfung erforderlich | Selbst genutzter und vermieteter Anteil werden getrennt betrachtet |
Gewinn aller privaten Veräußerungsgeschäfte im Jahr unter 1.000 € | Innerhalb der Frist | Nein, Freigrenze | Ab 1.000 € ist der gesamte Gewinn steuerpflichtig |
Mehrere Objektverkäufe in kurzer Zeit | Mehr als drei Objekte in fünf Jahren | Mögliche Einordnung als gewerblicher Grundstückshandel | Dann gelten andere Regeln als § 23 EStG |
Der Gewinn wird mit dem persönlichen Einkommensteuersatz versteuert, nicht mit der Abgeltungssteuer. Rechtsstand 09/2026, keine Steuerberatung.
Finanzierungsnachweise und Bonität
Die Bonitätsprüfung ist entscheidend, weil ein hoher Kaufpreis wenig hilft, wenn Käufer:innen die Finanzierung später nicht erhalten. Ein belastbarer Nachweis kann das Risiko senken, dass der Verkauf nach längeren Verhandlungen oder nach dem Notartermin scheitert.
Als Nachweis kommen etwa eine Finanzierungsbestätigung eines Kreditinstituts, ein Eigenkapitalnachweis oder eine konkrete Darlehenszusage infrage. Verkäufer:innen sollten darauf achten, ob sich der Nachweis auf die geplante Kaufsumme und gegebenenfalls auf zusätzliche Kosten bezieht.
Eine Bonitätsauskunft ist nicht für jeden Verkauf gesetzlich vorgeschrieben. Sie ist vielmehr ein Instrument, um Angebote besser einzuordnen und vor einer verbindlichen Zusage gezielt Rückfragen zu Finanzierung, Eigenmitteln und zeitlichem Ablauf zu stellen.
Kaufsumme und Finanzierungsrahmen sollten zusammenpassen.
Eigenkapital und Finanzierung sollten nachvollziehbar belegt sein.
Vertragliche Fristen sollten mit dem Finanzierungsablauf vereinbar sein.